
Hướng dẫn điền tờ khai điều chỉnh thuế cuối năm ở Nhật Bản (年末調整-Nenmatsu Chousei). Những bạn đang sống và làm việc ở Nhật Bản, thì cuối năm sẽ nhận được một tờ khai để làm để làm thủ tục điều chỉnh thuế, thể được giảm thuế vào cuối năm thường gọi là Nenmatsu Chousei. Trong bài viết này Cẩm Nang Nhật Bản Sẽ hướng dẫn các bạn cách điền tờ khai này.
Hướng dẫn điền tờ khai điều chỉnh thuế cuối năm 2026 ở Nhật Bản Nenmatsu Chousei
Hướng dẫn điền tờ khai điều chỉnh thuế cuối năm ở Nhật Bản 2026: từng ô, bảng tính và ví dụ dễ hiểu
Cập nhật 13/11/2026. Cuối năm, công ty đưa bạn một tập giấy dài toàn chữ Nhật và yêu cầu điền để làm 年末調整? Bài này giúp bạn nhận diện đúng mẫu năm 2026 (令和8年分), biết ô nào tự điền, ô nào không liên quan thì để trống, cách ước tính thu nhập và mức giảm trừ qua những ví dụ cụ thể. Nội dung bám theo hướng dẫn chính thức năm 2026 của 国税庁.
1. Hiểu đúng 年末調整 trong 60 giây
Công ty tạm trừ 所得税 (thuế thu nhập) theo tháng. Cuối năm, công ty tổng hợp cả năm, tính số thuế đúng sau các khoản 控除 (giảm trừ), rồi so với tiền đã tạm trừ. Tạm trừ nhiều thì hoàn phần chênh lệch; ít thì có thể bị thu thêm. “Giảm trừ 104万円” không phải “được hoàn 104万円”. Khoản giảm trừ làm giảm phần thu nhập dùng để tính thuế, chứ không phải tiền được phát.
2. Người lao động cần những mẫu nào?
| Mẫu và cách đọc | Ai thường cần khai? | Ý nghĩa |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | Thông thường mọi người tại nơi làm chính, kể cả độc thân | Thông tin cá nhân, vợ/chồng và người thân phụ thuộc, hoàn cảnh đặc biệt |
| 基礎控除申告書 và mẫu kết hợp | Người áp dụng giảm trừ tương ứng | Thu nhập ước tính, giảm trừ cơ bản; cùng mẫu có các phần vợ/chồng, thân nhân 19–22 tuổi và điều chỉnh thu nhập |
| 保険料控除申告書 | Người đóng các loại phí bảo hiểm đủ điều kiện | Khai bảo hiểm nhân thọ, động đất, tự đóng bảo hiểm xã hội, iDeCo đủ điều kiện |
| 住宅借入金等特別控除申告書 | Người đủ điều kiện khấu trừ thuế vay nhà, thường từ năm thứ hai | Khai thông tin và chứng từ vay mua nhà theo chế độ áp dụng |
Xem mẫu thật đã điền ví dụ: Mẫu 1 – Người phụ thuộc (PDF chính thức) · Mẫu 2 – Tờ khai kết hợp (PDF chính thức) · Trang NTA dành cho người lao động, có các mẫu và hướng dẫn bảo hiểm. Hãy mở PDF bên cạnh bài này để so từng ô; các số và tên cá nhân trong ví dụ là giả định.
3. Trước khi điền: chuẩn bị 8 loại thông tin
- Họ tên đúng như hồ sơ của công ty, phiên âm kana nếu yêu cầu; ngày sinh; địa chỉ đang đăng ký.
- My Number chỉ cung cấp qua kênh an toàn của công ty khi cần.
- Phiếu lương từ tháng 1–10, dự kiến lương tháng 11–12 và thưởng cả năm.
- 源泉徴収票 từ công ty cũ nếu đổi việc trong năm.
- Thu nhập dự kiến của vợ/chồng và từng người phụ thuộc, tính theo năm dương lịch.
- Họ tên, quan hệ, ngày sinh, nơi cư trú của người thân; chứng từ quan hệ và chuyển tiền khi khai người thân ở Việt Nam.
- 控除証明書 của công ty bảo hiểm, cơ quan hưu trí, iDeCo nếu có.
- Giấy khấu trừ vay mua nhà và chứng nhận dư nợ cuối năm nếu thuộc diện áp dụng.
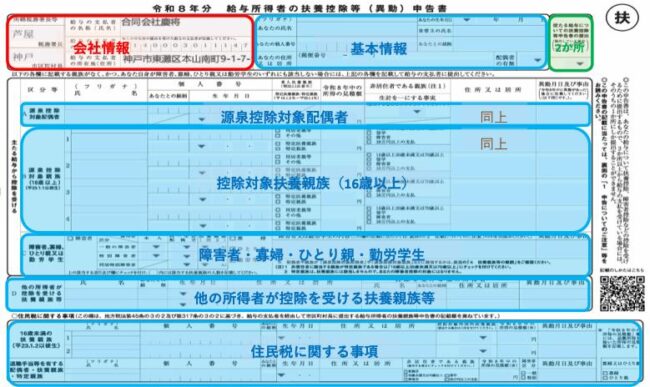
4. Mẫu thứ nhất: điền 扶養控除等(異動)申告書 từng khu vực
Đối chiếu mẫu 2026 đã điền của NTA. Tên nhóm và thứ tự dưới đây mô tả các khu vực chính của mẫu.

A. Phần thông tin người nộp
| Ô tiếng Nhật | Điền gì? | Ví dụ |
|---|---|---|
| 給与の支払者の名称 | Tên công ty trả lương; thường nhân sự điền sẵn | 株式会社さくら |
| あなたの氏名 / フリガナ | Họ tên và cách đọc theo hồ sơ nhân sự | NGUYEN VAN AN / グエン・ヴァン・アン |
| あなたの住所又は居所 | Địa chỉ cư trú tại Nhật | 大阪府… |
| あなたの個人番号 | My Number khi công ty yêu cầu; có ngoại lệ xử lý theo hồ sơ đã có | Không công khai trong ví dụ |
| 生年月日 / 世帯主の氏名 / あなたとの続柄 | Ngày sinh, chủ hộ và quan hệ giữa bạn với chủ hộ; nếu bạn là chủ hộ ghi 本人 | 1990/04/15; Nguyễn Văn An; 本人 |
| 配偶者の有無 | Chọn có/không có vợ/chồng hợp pháp | 有 / 無 |
B. Phần vợ/chồng và người phụ thuộc
Khu A – 源泉控除対象配偶者: chỉ điền nếu vợ/chồng thuộc điều kiện của mục này; ghi tên, ngày sinh, quan hệ, thu nhập ước tính, địa chỉ và dấu tình trạng cư trú theo mẫu. Đừng mặc định cứ kết hôn là được giảm trừ.
Khu B – 源泉控除対象親族: khai từng người thân thuộc diện, không gộp cha mẹ thành một dòng. Ghi quan hệ (父, 母, 子…), ngày sinh, thu nhập ước tính và nơi cư trú. Trường hợp người thân ngoài Nhật cần đánh dấu đúng ô phân loại và cung cấp chứng từ.
Khu C – 障害者、寡婦、ひとり親又は勤労学生: chỉ đánh dấu nếu thực sự đáp ứng điều kiện. Thông tin người dưới 16 tuổi và người phụ thuộc liên quan thuế cư trú thường có phần riêng cuối mẫu; không tự cho rằng trẻ dưới 16 tuổi được giảm trừ thu nhập giống trẻ 16 tuổi trở lên.
Khi thay đổi trong năm: kết hôn, sinh con, thay đổi thu nhập người thân hoặc người thân bắt đầu đi làm thì báo nhân sự để cập nhật 異動申告. Năm 2026 một số người phụ thuộc mới đủ điều kiện do ngưỡng thu nhập thay đổi. Nguồn NTA: hướng dẫn mẫu người phụ thuộc.
5. Phân biệt 収入 và 所得 trước khi điền số tiền
収入 (doanh thu/tiền lương nhận trước khấu trừ theo định nghĩa thuế) không bằng 所得 (thu nhập tính theo luật thuế sau khoản khấu trừ thu nhập tương ứng). Mẫu cơ bản yêu cầu ước tính 合計所得金額, không chỉ sao chép tổng lương từ phiếu lương.
| Tình huống giả định 2026 | 給与収入 – lương năm | 給与所得控除 | 給与所得 – thu nhập từ lương |
|---|---|---|---|
| A – Làm thêm | 1.200.000¥ | 740.000¥ | 460.000¥ |
| B – Nhân viên | 4.000.000¥ | 1.240.000¥ | 2.760.000¥ |
| C – Nhân viên lương cao | 9.000.000¥ | 1.950.000¥ | 7.050.000¥, chưa tính khoản điều chỉnh thu nhập đủ điều kiện |
Với ví dụ B, công thức nhóm lương này: 4.000.000 × 80% − 440.000 = 2.760.000¥ thu nhập từ lương. Trường hợp B chỉ có một nguồn thu nhập từ lương thì đây cũng là số đưa sang phần ước tính tổng thu nhập, nếu không có điều chỉnh nào khác. Để khai thực tế, dùng bảng và ví dụ tính thu nhập năm 2026 của NTA, đặc biệt khi tổng lương thuộc các bậc khác hoặc có nguồn thu ngoài lương.
6. Mẫu kết hợp năm 2026: bốn phần trên cùng tờ giấy
Mẫu chính thức có tên dài: 給与所得者の基礎控除申告書兼給与所得者の配偶者控除等申告書兼給与所得者の特定親族特別控除申告書兼所得金額調整控除申告書. Đọc tên không khó nếu chia thành bốn khung. Mở mẫu đã điền và đánh số vùng 1–5 tại NTA.
6.1. Vùng 1 – Thông tin cơ bản
Ghi tên, địa chỉ, thông tin công ty như mẫu thứ nhất. Nếu công ty đã in sẵn, kiểm tra lỗi chính tả và địa chỉ. Đừng ghi số My Number vào nơi công ty không yêu cầu.
6.2. Vùng 2 – 基礎控除申告書: ước tính thu nhập và giảm trừ cơ bản
Ở phần 給与所得者の基礎控除申告書, điền tổng 給与の収入金額 dự kiến đến hết 31/12, tính ra 給与所得の金額, cộng các khoản thu nhập ngoài lương nếu có vào 合計所得金額の見積額. Từ đó chọn dòng và ghi 基礎控除の額.
| Tổng thu nhập tính theo luật (không phải tổng lương) | Khấu trừ cơ bản năm 2026 |
|---|---|
| Đến 4.890.000¥ | 1.040.000¥ |
| Trên 4.890.000 đến 6.550.000¥ | 670.000¥ |
| Trên 6.550.000 đến 23.500.000¥ | 620.000¥ |
| Trên 23.500.000 đến 24.000.000¥ | 480.000¥ |
| Trên 24.000.000 đến 24.500.000¥ | 320.000¥ |
| Trên 24.500.000 đến 25.000.000¥ | 160.000¥ |
| Trên 25.000.000¥ | 0¥ |
Ví dụ: Bạn có tổng lương 4 triệu yên, không có thu nhập khác: 4.000.000 − 1.240.000 = 2.760.000¥. Vì 2.760.000 không vượt 4.890.000, ô giảm trừ cơ bản điền 1.040.000¥. Trái lại, người có lương 9 triệu yên và đủ điều kiện điều chỉnh thu nhập 50.000¥ sẽ có thu nhập từ lương sau điều chỉnh 7.000.000¥, nên mức cơ bản là 620.000¥ chứ không phải 1.040.000¥. Bảng mức chuẩn của NTA.
6.3. Vùng 3 – 配偶者控除等申告書: khai vợ/chồng
Chỉ khai khi có vợ/chồng hợp pháp và thỏa điều kiện. Phần này yêu cầu họ tên, ngày sinh, My Number khi cần, 配偶者の本年中の合計所得金額の見積額, ô phân loại và số tiền khấu trừ. Người khai có tổng thu nhập trên 10 triệu yên không được áp dụng khấu trừ vợ/chồng thông thường hoặc đặc biệt.
| Thu nhập của vợ/chồng năm 2026 | Trường hợp | Lưu ý khi điền |
|---|---|---|
| 合計所得 ≤ 620.000¥ | Có thể thuộc 配偶者控除 | Với vợ/chồng chỉ có lương, tương đương lương đến 1.360.000¥; còn phải xét thu nhập người khai và điều kiện khác |
| Trên 620.000 đến 1.330.000¥ | Có thể thuộc 配偶者特別控除 | Khoản giảm trừ thay đổi theo thu nhập của cả hai; tra bảng chính thức trên mẫu |
| Trên 1.330.000¥ | Không thuộc hai khoản trên | Không được tự áp 380.000¥ |
Ví dụ: Vợ có tổng lương 1.300.000¥, chỉ có thu nhập từ lương ⇒ thu nhập từ lương 1.300.000 − 740.000 = 560.000¥. Nếu những điều kiện còn lại được đáp ứng và thu nhập người chồng ở mức được khấu trừ đầy đủ, khoản giảm trừ vợ/chồng thông thường là 380.000¥ (không phải tiền hoàn trực tiếp). Nếu vợ có lương 1.500.000¥, thu nhập từ lương là 760.000¥; chuyển sang xét 配偶者特別控除, không lấy mốc 1.360.000¥ làm ranh giới của bảo hiểm xã hội. NTA: biểu phân loại và khấu trừ vợ/chồng.
6.4. Vùng 4 – 特定親族特別控除申告書: người thân 19–22 tuổi
Áp dụng trong những trường hợp có người thân cùng sinh kế, từ 19 đến dưới 23 tuổi vào thời điểm xét, có tổng thu nhập trên 620.000 đến 1.230.000¥. Ghi tên, quan hệ, ngày sinh, địa chỉ, thu nhập ước tính rồi chọn mức khấu trừ theo bảng của mẫu. Khấu trừ tối đa 630.000¥, giảm dần khi thu nhập người thân tăng. Không được khai cùng một người vừa thuộc nhóm phụ thuộc thông thường vừa thuộc nhóm đặc biệt nếu không đáp ứng phân loại tương ứng.
Ví dụ dễ hiểu: Con 20 tuổi có lương 1.600.000¥ chỉ từ làm thêm: 1.600.000 − 740.000 = 860.000¥ thu nhập từ lương. Khoản này nằm trong khoảng xét khấu trừ đặc biệt; khi khai cần tra đúng hàng 860.000¥ của bảng chính thức, đồng thời kiểm tra quan hệ, tuổi, cư trú và điều kiện khác. Không ghi mặc định 630.000¥ chỉ vì con 20 tuổi.
6.5. Vùng 5 – 所得金額調整控除申告書: thu nhập lương trên 8,5 triệu yên
Nếu lương năm tính cho quyết toán vượt 8.500.000¥ và bạn có người phụ thuộc dưới 23 tuổi, hoặc thuộc trường hợp khuyết tật đặc biệt được quy định, đánh dấu điều kiện tương ứng và khai thông tin người liên quan. Công ty áp dụng công thức:
Khoản điều chỉnh = (min(tổng lương, 10.000.000¥) − 8.500.000¥) × 10%, tối đa 150.000¥ nếu đủ điều kiện.
| Lương năm | Cách tính | Khoản giảm thu nhập |
|---|---|---|
| 8.970.000¥ | (8.970.000−8.500.000)×10% | 47.000¥ |
| 9.000.000¥ | (9.000.000−8.500.000)×10% | 50.000¥ |
| 12.000.000¥ | (10.000.000−8.500.000)×10% | 150.000¥ (trần) |
Không phải mọi người có lương trên 8,5 triệu yên đều tự động được khoản này. Ngoài ra, chế độ điều chỉnh thu nhập khi đồng thời có lương và lương hưu công có cách tính khác và thường cần khai 確定申告 để áp dụng, không xử lý trực tiếp trong quyết toán thuế lương thông thường. Ví dụ chính thức NTA.
7. Mẫu 保険料控除申告書: điền từng nhóm phí bảo hiểm
Đối chiếu giấy 控除証明書 do đơn vị bảo hiểm phát. Trong mẫu, mỗi hợp đồng cần tên công ty bảo hiểm, loại hợp đồng, người được bảo hiểm/người nhận quyền lợi nếu được yêu cầu, thời hạn, phân loại mới/cũ và phí thực trả năm 2026 sau khi trừ khoản hoàn phí nếu có. Không nhầm tổng phí đã đóng với số được giảm trừ.
| Khu trên mẫu | Điền từ giấy chứng nhận | Giới hạn khấu trừ thuế thu nhập |
|---|---|---|
| 一般の生命保険料 | Phí bảo hiểm nhân thọ thông thường, phân biệt hợp đồng mới/cũ | Hợp đồng mới thường tối đa 40.000¥; trường hợp đủ điều kiện có người phụ thuộc dưới 23 tuổi năm 2026 có thể tối đa 60.000¥ |
| 介護医療保険料 | Bảo hiểm chăm sóc/y tế đủ điều kiện | Tối đa 40.000¥ |
| 個人年金保険料 | Bảo hiểm niên kim cá nhân đủ điều kiện | Hợp đồng mới tối đa 40.000¥; cũ có thể tối đa 50.000¥ |
| 地震保険料 | Phí bảo hiểm động đất | Tối đa 50.000¥ (có quy định riêng cho hợp đồng tổn thất dài hạn cũ) |
| 社会保険料控除 | Khoản bảo hiểm xã hội tự đóng đủ điều kiện; không ghi lặp phần lương đã khấu trừ | Toàn bộ khoản hợp lệ thực trả |
| 小規模企業共済等掛金控除 | iDeCo và các khoản phù hợp theo chứng nhận | Toàn bộ khoản đóng hợp lệ trong giới hạn chế độ |
Ví dụ tự tính bảo hiểm nhân thọ mới
Giả sử bạn đóng 60.000¥ phí bảo hiểm nhân thọ mới trong năm, không có hợp đồng cũ. Nếu không thuộc trường hợp đặc biệt có người phụ thuộc dưới 23 tuổi, mức khấu trừ tính theo công thức 60.000 × 1/4 + 20.000 = 35.000¥. Nếu đủ điều kiện đặc biệt năm 2026, công thức 60.000 × 1/2 + 15.000 = 45.000¥. Chênh lệch giảm trừ thu nhập là 10.000¥, không phải hoàn thêm 10.000¥.
Ví dụ đóng 120.000¥ bảo hiểm nhân thọ mới và đủ điều kiện đặc biệt: 120.000 × 1/4 + 30.000 = 60.000¥. Tổng ba nhóm bảo hiểm nhân thọ/y tế/niên kim vẫn chịu giới hạn tổng 120.000¥ theo quy định. NTA – bảng công thức bảo hiểm 2026.
8. Khai bố mẹ và người thân ở Việt Nam
Khi khai 国外居住親族 (người thân cư trú ngoài Nhật), cần xét từng người, không chỉ dựa vào việc đã chuyển tiền. Điều kiện tùy độ tuổi, quan hệ, mức thu nhập, cùng sinh kế và trường hợp cư trú.
| Người thân ở nước ngoài | Điểm phải kiểm tra | Chứng từ |
|---|---|---|
| Dưới 30 tuổi | Tuổi và các điều kiện chung về người phụ thuộc; chú ý mốc 16 tuổi cho giảm trừ phụ thuộc thông thường | Quan hệ, chuyển tiền, bản dịch theo yêu cầu |
| Từ 30 đến 69 tuổi | Chỉ được xét theo các ngoại lệ luật định như du học, khuyết tật hoặc nhận ≥380.000¥ trong năm từ người khai để sinh hoạt/học tập | Giấy tờ tương ứng với ngoại lệ; nếu dựa vào mức tiền thì chứng từ cho riêng từng người |
| 70 tuổi trở lên | Điều kiện chung và mức khấu trừ theo phân loại, không tự áp dụng điều kiện của nhóm 30–69 | Giấy quan hệ, chuyển tiền và bản dịch phù hợp |
Ví dụ: Bạn gửi 400.000¥ cho mẹ 55 tuổi và 100.000¥ cho bố 58 tuổi. Nếu mẹ đáp ứng toàn bộ điều kiện khác và dựa vào ngoại lệ chuyển tiền ít nhất 380.000¥, số tiền đã gửi cho mẹ có thể đáp ứng riêng tiêu chí chuyển tiền. Bố không tự đáp ứng tiêu chí 380.000¥ chỉ vì tổng gửi cả hai là 500.000¥. Cần kiểm tra từng người, thu nhập, quan hệ và hồ sơ, không suy ra ai chắc chắn được giảm thuế từ ví dụ số tiền này.
Tham khảo thêm mẫu giấy xác nhận quan hệ Nhật–Việt trên Cẩm Nang Nhật Bản. Đối với cách áp dụng cụ thể, luôn ưu tiên tài liệu Quốc Thuế và xác nhận với nhân sự.
9. Mẫu vay mua nhà 住宅借入金等特別控除申告書
Nếu là năm đầu áp dụng giảm thuế vay mua nhà, thông thường cần khai thuế 確定申告 trước. Từ năm sau, người đủ điều kiện có thể làm qua công ty. Chuẩn bị mẫu do cơ quan thuế cấp và dữ liệu/chứng nhận dư nợ cuối năm của ngân hàng; ghi theo các mục số dư cuối năm, thông tin bất động sản, tỷ lệ sở hữu, loại hình vay và số tiền khấu trừ tính theo quy định năm bắt đầu ở. Không thể tự lấy dư nợ ×0,7% cho mọi trường hợp vì giới hạn dư nợ, tỷ lệ sở hữu, năm mua và điều kiện nhà ở khác nhau.
10. Công ty tính quyết toán cuối năm như thế nào? Ví dụ số thật từng bước
Quan trọng: phần sau nhằm giúp bạn kiểm tra kết quả; nhiều số liệu nằm ở sổ tính của công ty, không phải ô bạn tự ghi trong mẫu khai cá nhân.
Ví dụ đơn giản: người độc thân, chỉ có lương 4 triệu yên
Giả định: tổng lương chịu thuế năm 2026 là 4.000.000¥, tiền bảo hiểm xã hội hợp lệ 600.000¥, không có thu nhập khác, không có vợ/chồng/phụ thuộc, không có các giảm trừ khác, không có khấu trừ thuế vay nhà. Giả sử công ty đã tạm trừ 75.000¥ tiền thuế thu nhập và thuế phục hồi trong năm.
| Bước | Cách tính | Kết quả |
|---|---|---|
| 1. Thu nhập sau khấu trừ lương | 4.000.000 − 1.240.000 | 2.760.000¥ |
| 2. Khấu trừ thu nhập | 1.040.000 cơ bản + 600.000 bảo hiểm xã hội | 1.640.000¥ |
| 3. Thu nhập chịu thuế | 2.760.000 − 1.640.000 | 1.120.000¥ |
| 4. Thuế thu nhập tính theo mức 5% | 1.120.000 × 5% | 56.000¥ |
| 5. Thuế năm gồm thuế phục hồi | 56.000 × 102,1%; làm tròn xuống 100¥ | 57.100¥ |
| 6. Khoản hoàn minh họa | 75.000 đã trừ − 57.100 phải nộp | 17.900¥ |
Đây là ví dụ giả định để hiểu phép tính, không phải cam kết bạn được hoàn 17.900¥ nếu có lương 4 triệu yên. Thu nhập khác, số bảo hiểm, các khoản giảm trừ, thuế đã tạm nộp và quy tắc làm tròn sẽ làm kết quả thực tế khác.
Ví dụ từ 国税庁: lương 8.970.000¥ và vay nhà
| Bước | Số tiền theo ví dụ NTA |
|---|---|
| Tổng tiền lương | 8.970.000¥ |
| Thu nhập sau khấu trừ lương | 7.020.000¥ |
| Điều chỉnh thu nhập đủ điều kiện | 47.000¥ |
| Thu nhập sau điều chỉnh | 6.973.000¥ |
| Tổng khoản giảm trừ thu nhập | 4.826.102¥ |
| Thu nhập chịu thuế (làm tròn xuống 1.000¥) | 2.146.000¥ |
| Thuế thu nhập tính ra | 117.100¥ |
| Khấu trừ thuế vay nhà | 76.500¥ |
| Thuế sau khấu trừ vay nhà | 40.600¥ |
| Thuế năm ×102,1%, bỏ phần dưới 100¥ | 41.400¥ |
Ví dụ này lấy các mốc từ bài hướng dẫn NTA, nhằm minh họa cách công ty đi từ thu nhập → các khoản giảm trừ → thuế → khấu trừ vay nhà. Người đọc không thể suy ra mức hoàn nếu chưa biết tổng thuế đã tạm trừ. Đọc phép tính gốc của NTA.
11. Khi nào không thể làm hoàn toàn bằng 年末調整?
Thông thường người làm lương có thu nhập năm trên 20 triệu yên, một số trường hợp có thêm thu nhập thuộc nghĩa vụ tự khai, hoặc muốn tính chi phí y tế, năm đầu giảm trừ khoản vay nhà… cần kiểm tra thủ tục 確定申告. Đổi việc thì cần nộp giấy 源泉徴収票 từ công ty cũ; thiếu chứng từ có thể không gộp được thu nhập. Thuế cư trú 住民税 và bảo hiểm xã hội có quy tắc riêng, không được coi ngưỡng thuế thu nhập là ngưỡng miễn toàn bộ nghĩa vụ.
12. Checklist trước khi nộp tờ khai năm 2026
- ☐ Mẫu có ghi 令和8年分 khi khai thuế 2026; không lẫn mẫu 2027.
- ☐ Đúng họ tên, địa chỉ, ngày sinh, tên công ty.
- ☐ Tổng lương đã cộng cả thưởng và phần dự kiến còn lại trong năm.
- ☐ Đã phân biệt 収入 và 所得.
- ☐ Giảm trừ cơ bản lấy đúng hàng thu nhập trên bảng 2026.
- ☐ Vợ/chồng, từng người phụ thuộc được xét riêng theo thu nhập, tuổi, nơi cư trú.
- ☐ Người thân ở Việt Nam có chứng từ quan hệ, chuyển tiền và bản dịch nếu được yêu cầu.
- ☐ Chứng nhận bảo hiểm đúng loại hợp đồng, có số phí thực đóng.
- ☐ Phần bảo hiểm đã trừ qua lương không bị nhập trùng.
- ☐ Có giấy của công ty cũ nếu đổi việc.
- ☐ Trường hợp vay nhà kiểm tra điều kiện, năm bắt đầu hưởng và chứng từ.
- ☐ Lưu bản sao hồ sơ qua kênh an toàn và đối chiếu giấy 源泉徴収票 sau khi công ty hoàn tất.
13. Câu hỏi thường gặp
Độc thân, không phụng dưỡng ai có cần nộp giấy không?
Thông thường vẫn cần nộp mẫu người phụ thuộc tại nơi làm chính, dù không có người phụ thuộc; mẫu cơ bản cần nộp để áp dụng khấu trừ cơ bản trong 年末調整 nếu thuộc diện. Hỏi nhân sự về danh sách biểu mẫu công ty phát.
Tổng lương 1.780.000¥ có chắc chắn không phải đóng thuế không?
Không thể kết luận như vậy cho tất cả trường hợp. Quy định ngưỡng thuế thu nhập phụ thuộc loại thu nhập, tình trạng cư trú và khoản giảm trừ thực tế; thuế cư trú và bảo hiểm xã hội lại là các hệ thống khác.
Tôi gửi 380.000¥ về nhà, có được hoàn lại 380.000¥ không?
Không. 380.000¥ trong một số trường hợp là tiêu chí về chứng từ chuyển tiền cho người thân ở nước ngoài, không phải số tiền hoàn thuế.
Điền sai rồi phải làm sao?
Liên hệ bộ phận nhân sự, yêu cầu sửa trước khi chốt hồ sơ. Nếu đã quyết toán và không thể sửa qua công ty, kiểm tra thủ tục khai/điều chỉnh phù hợp với cơ quan thuế.
14. Các bài liên quan trên Cẩm Nang Nhật Bản
Để hiểu toàn bộ quá trình, hãy xem hướng dẫn 年末調整 2026 tổng quan và mẫu giấy xác nhận quan hệ Nhật–Việt. Nếu cần đọc kết quả sau khi công ty xử lý, tìm bài “Cách đọc giấy 源泉徴収票 2026” trên website.
15. Nguồn chính thức
- 国税庁 – 令和8年分 年末調整のしかた (hướng dẫn chính)
- 国税庁 – Trang dành cho người lao động năm 2026
- Quốc Thuế – Ví dụ điền mẫu người phụ thuộc 2026 (PDF)
- Quốc Thuế – Ví dụ điền tờ khai kết hợp 2026 (PDF)
- 国税庁 – Bảng khấu trừ cơ bản
- 国税庁 – Công thức khấu trừ phí bảo hiểm nhân thọ
Thông tin mang tính hướng dẫn chung, cập nhật theo nguồn 国税庁 đến ngày 13/11/2026. Hồ sơ thực tế phụ thuộc điều kiện thu nhập, nơi cư trú và từng khoản giảm trừ. Nếu có nhiều công ty, thu nhập ngoài lương, chuyển tiền quốc tế hoặc bất động sản, hãy xác nhận với nhân sự hoặc chuyên gia thuế đủ tư cách. Không nhập thông tin cá nhân thật vào các ví dụ công khai.
Liên Quan:
🔥Hướng dẫn chi tiết làm miễn giảm thuế tại Nhật Bản năm 2026 (Cập nhật mới nhất)
⭕️ Mẫu các tờ khai điều chỉnh giảm thuế cuối năm 2026 ở Nhật bản tiếng Việt
❤️ Hướng dẫn thủ tục xin giảm thuế khi làm việc tại Nhật Bản
❤️ Mẫu file tự dịch sổ hộ khẩu Việt – Nhật để làm miễn giảm thuế ở Nhật Bản
❤️ Mẫu bản dịch giấy trích lục khai sinh, giấy khai sinh tiếng Nhật chuẩn nhất
❤️ Tải Mẫu giấy xác nhận quan hệ tiếng Nhật – Việt để làm miễn giảm thuế ở Nhật Bản miễn phí
❤️🔥👉Hướng dẫn 3 cách chọn mua vé số cuối năm ở Nhật Bản Nenmatsu Jumbo 2026
❤️🔥👉Cách Xem kết quả xổ số cuối năm của Nhật
TChú ý: Trước khi điền bạn nên xem bài này để điền năm cho chính xác nhé: Bảng đổi các năm và niên hiệu ở Nhật Bản Taisei Showa Heisei
Phần 1) là điền về thông tin công ty hay người trả lương cho bạn gồm tên công ty, mã số, địa chỉ.

Điền thông tin công ty
Phần 2) là phần điền về thông tin của bạn gồm Họ tên ngày tháng năm sinh, địa chỉ nơi sống. Phần này bạn phải nhớ đóng dấu bằng con dấu của bạn nhé.

Điền thông tin cá nhân của bạn
Phần 3) phần này dùng để điền thông tin về các loại bảo hiểm mà bạn mua ở Nhật như bảo bảo hiểm sinh mệnh, bảo hiểm động đất nếu bạn có mua nhà ở Nhật Bản. Nếu bạn mua các loại bảo hiểm này thì cuối năm các công ty bảo hiểm sẽ gửi cho bạn một tờ giấy để xác nhận và để làm thủ tục giảm thuế cuối năm. Tổng các loại chi phí mua bảo hiểm này sẽ được giảm tiền thuế tiền thuế tối đa 16 man.

Điền thông tin mua bảo hiểm
Nhưng đa số các bạn đang sống ở Nhật Bản rất ít khi mua bảo hiểm này vì đây là bảo hiểm tự nguyện khác với bảo hiểm sức khỏe mà các bạn dùng để khi khám bệnh.
Phần 4) phần điền thông tin để giảm thuế đặc biệt tuỳ theo thu nhập của vợ hoặc chồng của bạn.

Phần này chỉ dành cho những người đã lập gia đình nhé. Nếu thu nhập tiền làm thêm của vợ bạn trên 103 man đến dưới 141 man thì sẽ nhận được tiền giảm trừ thếu đặc biệt tính theo bảng trên. Ví dụ như hình trên, nếu vợ bạn có thu nhập 130 man thì sẽ được giảm tiền thuế của 11man nhé.
Còn nếu vợ bạn có thu nhập dưới 103 man thì sẽ được tính trong là người nhận phù dưỡng của bạn và sẽ được miễn trừ tiền thuế của 38 man. Khi đó bạn sẽ phải điền thôbg tin vào tờ khai giảm thuế khi phù dưỡng người nhà.(扶養家族).
Chính vì vậy nếu các bạn chưa lập gia đình và không mua các loại bảo hiểm tự nguyên thì chỉ cần điền phần 1 và phần 2 rồi nộp cho công ty là được.Còn bạn nào lập gia đình rồi thì điền thêm phần 4 nữa là xong.
Hy vọng bài viết sẽ giúp các bạn điền được giấy tờ giảm thuế của mình. Nếu thấy hay – có ích thì hãy Like và chia sẻ bài viết của Cẩm Nang Nhật Bản bạn nhé. Cảm ơn các bạn đã nghé thăm http://camnangnhatban.com.


